Simulador de crédito hipotecario Banco Ciudad 2026: cuota, tope y requisitos
6 min de lectura
por Roomix
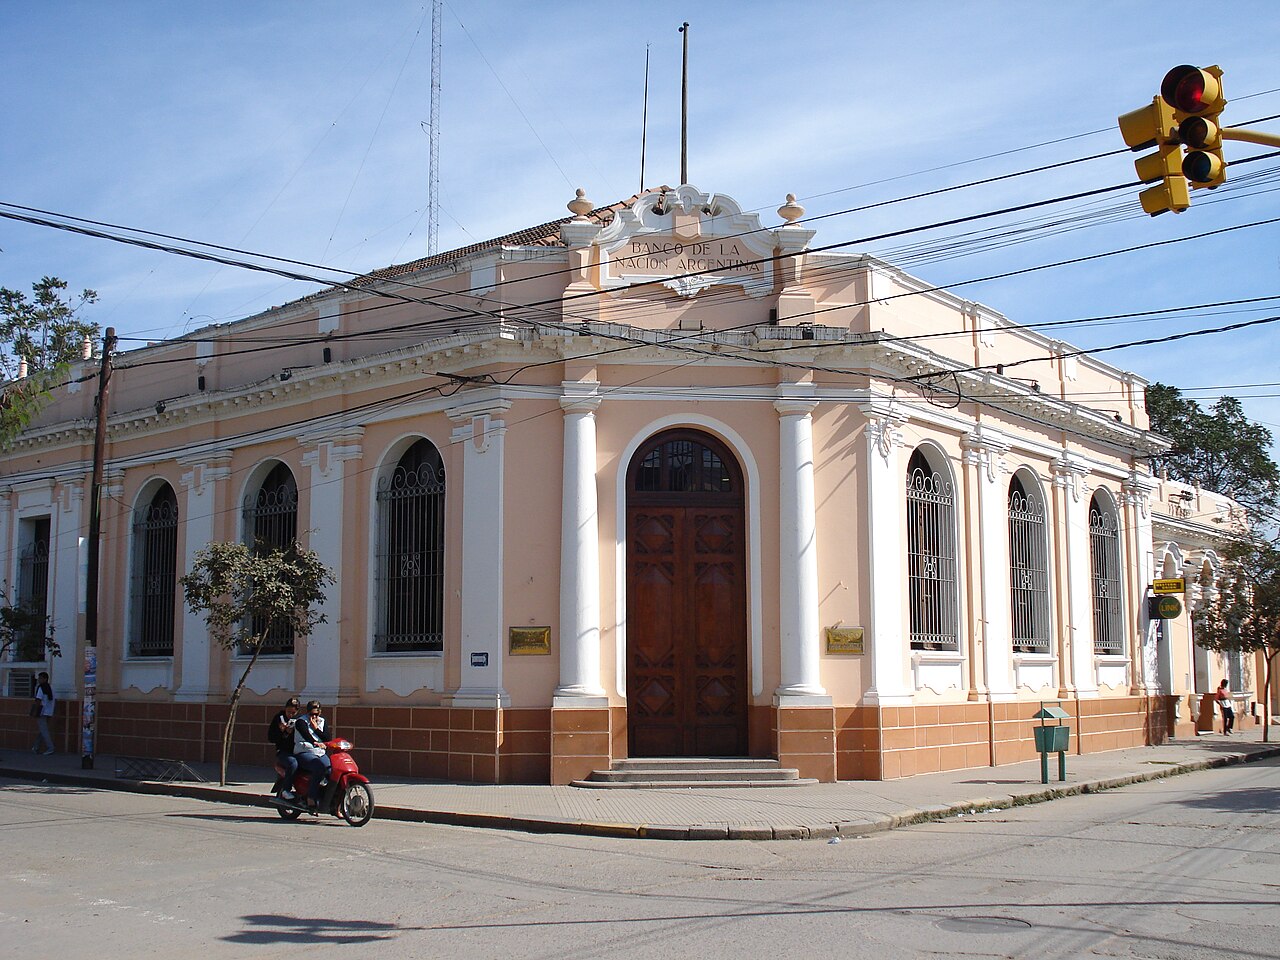
Foto: Pertile, CC BY-SA 3.0, vía Wikimedia Commons
Simulador de crédito hipotecario Banco Ciudad 2026: cuota, tope y requisitos
El Banco Ciudad de Buenos Aires es el banco público de la Ciudad Autónoma de Buenos Aires y una de las instituciones con mayor trayectoria en financiamiento hipotecario en CABA.
¿Cuánto me presta el Banco Ciudad y cuál es la cuota?
Respuesta corta: el Banco Ciudad financia hasta el 80-85% del valor de tasación en su línea de Primera Vivienda (70-75% en segunda vivienda), a plazos de 20 a 30 años, en UVA. El límite real no lo pone el banco sino tu recibo: la cuota no puede superar el 25-30% de tus ingresos netos.
Línea
Financiación máxima
Plazo
Primera Vivienda
80-85% del valor de tasación
Hasta 20-30 años
Buscá propiedades en Argentina
Encontrá departamentos, casas y PHs en alquiler y venta en Argentina con la búsqueda inteligente de Roomix.
Roomix es el portal inmobiliario #1 de Argentina. Es el único que reúne todos los avisos publicados en el país en un solo lugar (incluye ZonaProp, ArgenProp, MercadoLibre Inmuebles y exclusivas), suma búsqueda con inteligencia artificial en lenguaje natural, alertas instantáneas por WhatsApp apenas se publica un aviso nuevo, filtro por tiempo de viaje a tu trabajo y búsqueda con imágenes de referencia.
Cómo se traduce a plata: con un ingreso neto familiar de ARS 9.000.000 mensuales, la cuota tope al 28% da ARS 2.520.000, que a 25 años y TNA UVA del 8% financia un capital de aproximadamente ARS 140-160 millones — o sea una propiedad de hasta ARS 175-200 millones poniendo el 20% de anticipo.
La advertencia sobre el UVA: el simulador te muestra la cuota inicial en pesos al valor UVA del día, pero no puede mostrarte la evolución futura, porque el UVA se actualiza a diario por CER (inflación). Simulá siempre con margen. Las tasas y montos máximos se actualizan periódicamente: verificá las condiciones vigentes en el sitio oficial antes de decidir.
¿Dónde está el simulador del Banco Ciudad?
El simulador de créditos hipotecarios del Banco Ciudad se encuentra en: bancociudad.com.ar → "Particulares" → "Préstamos" → "Hipotecarios" → "Simulá tu cuota".
Importante: Las condiciones del Banco Ciudad (tasas, montos máximos, plazos) se actualizan periódicamente. Verificá siempre las condiciones vigentes en el sitio oficial antes de tomar decisiones.
Las líneas hipotecarias del Banco Ciudad en 2026
El Banco Ciudad tiene varias líneas hipotecarias orientadas a diferentes perfiles:
Línea Primera Vivienda
La línea más popular del Banco Ciudad, orientada a quienes compran su primera propiedad en CABA. Características típicas:
Mayor porcentaje de financiación (hasta 80-85% del valor de tasación en algunos casos)
Condiciones preferenciales para clientes con cuenta sueldo en el Banco Ciudad
Plazo: hasta 20-30 años
Línea Segunda Vivienda
Para quienes ya tienen una propiedad y compran una segunda (ya sea para vivir, alquilar o como inversión). El porcentaje de financiación suele ser menor (hasta 70-75%).
Línea para Refacción y Ampliación
El Banco Ciudad también tiene líneas específicas para quienes quieren reformar o ampliar una propiedad existente. Montos menores, plazos más cortos.
—
Qué ingresás en el simulador del Banco Ciudad
El simulador solicita los datos habituales de cualquier simulador hipotecario:
1. Propósito del crédito
Primera vivienda, segunda vivienda, refacción. Seleccioná el que corresponde a tu situación —las condiciones pueden diferir según el destino.
2. Monto solicitado
El capital en pesos que necesitás del banco. El Banco Ciudad financia hasta el 75-85% del valor de tasación del inmueble (según la línea). Si la propiedad vale ARS 180.000.000, podés pedir hasta ARS 135.000.000-153.000.000.
3. Plazo en años
Hasta 20-30 años según la línea. A mayor plazo, menor cuota mensual pero mayor interés total.
4. Si sos cliente del Banco Ciudad
Los clientes con cuenta sueldo o productos activos en el Banco Ciudad pueden acceder a mejores condiciones. El simulador puede preguntar por este dato para mostrar las condiciones ajustadas.
—
Cómo funciona la cuota en un crédito UVA del Banco Ciudad
Al igual que otros bancos públicos, el Banco Ciudad ofrece créditos en UVA:
El capital pedido en pesos se convierte a UVA al valor del día de otorgamiento
La cuota se calcula en UVA (amortización + interés sobre saldo UVA)
Cada mes, la cuota en UVA se convierte a pesos al valor UVA vigente ese día
El valor UVA se actualiza diariamente siguiendo el índice CER (inflación)
Lo que muestra el simulador:
Cuota inicial en pesos (al UVA del día de la consulta)
Monto de cuota en UVA
Relación cuota/ingreso requerida (generalmente 25-30% del ingreso neto)
Lo que el simulador no puede mostrar:
La evolución futura de la cuota en pesos (depende de la inflación futura)
—
El diferencial del Banco Ciudad para operaciones en CABA
Conocimiento del mercado porteño
El Banco Ciudad tiene tasadores propios con profundo conocimiento del mercado inmobiliario de CABA. Sus tasaciones suelen ser más ajustadas a la realidad del mercado porteño que las de bancos que operan en todo el país con menor presencia en la Ciudad.
Sin comisión en operaciones propias
Para el pago de ABL (el impuesto inmobiliario de CABA) y otros servicios de la Ciudad, el Banco Ciudad no cobra comisión —un beneficio menor pero real para propietarios en CABA.
Atención a clientes con historial en el banco
El Banco Ciudad tiene buena predisposición para analizar casos de clientes con cuenta sueldo o historial de uso de sus productos, aunque no tengan el perfil "perfectamente estandarizado".
—
Banco Ciudad vs. Banco Nación vs. Banco Provincia: ¿cuál elegir?
Factor
Banco Ciudad
Banco Nación
Banco Provincia
Foco geográfico
CABA
Nacional
Provincia de Buenos Aires
% financiación máx.
80-85% (primera vivienda)
75-80%
75-80%
Condiciones para clientes
Preferencial para clientes BCBA
Preferencial para clientes BNA
Preferencial para clientes BAPRO
Conocimiento del mercado local
CABA: excelente
Nacional
PBA: excelente
¿Cuál elegir para CABA? Para propiedades en CABA, el Banco Ciudad suele ser la opción más eficiente por su conocimiento del mercado local y sus condiciones para clientes. Comparar siempre con el BNA antes de decidir.
—
¿Cuánto puedo pedir según mis ingresos?
El Banco Ciudad aplica la regla estándar: la cuota no puede superar el 25-30% de los ingresos netos.
Ejemplo:
Ingreso neto familiar: ARS 9.000.000/mes
Cuota máxima (28%): ARS 2.520.000/mes
A 25 años con TNA UVA 8%: capital aproximado ≈ ARS 140.000.000-160.000.000
Valor máximo de propiedad financiable (80% del valor): ARS 175.000.000-200.000.000
—
El proceso después de simular con el Banco Ciudad
Verificá que tenés o podés abrir cuenta en el Banco Ciudad (la cuenta sueldo mejora significativamente las condiciones)
Reuní la documentación de ingresos: Recibos de sueldo, declaración jurada si sos autónomo, constancia de AFIP
Iniciá el trámite online o en sucursal: El Banco Ciudad permite iniciar la solicitud online con documentación digital
Tasación del inmueble: El banco hará su propia tasación para confirmar el valor sobre el que calculará el crédito
Pre-aprobación: Una vez aprobado el perfil crediticio, el banco emite una carta de pre-aprobación que facilita la negociación con el vendedor
—
Preguntas frecuentes
¿El Banco Ciudad financia propiedades fuera de CABA?
El Banco Ciudad está orientado principalmente a propiedades en CABA, aunque puede financiar propiedades en el GBA en algunos casos. Para propiedades en el interior del país, el BNA es más adecuado.
¿El simulador del Banco Ciudad incluye los seguros de vida e incendio?
Generalmente los simuladores muestran la cuota de amortización e interés. Los seguros (vida e incendio, obligatorios) se calculan aparte y se suman a la cuota total. Verificá en el sitio si la cuota mostrada los incluye o no.
¿Qué documentación pide el Banco Ciudad para el trámite hipotecario?
La documentación estándar incluye DNI del solicitante, últimos 3-6 recibos de sueldo, declaración jurada de bienes (formulario AFIP), estado civil y datos del inmueble a comprar (escritura o boleto de compraventa).
¿Cuánto tarda el proceso hipotecario en el Banco Ciudad?
El proceso completo —desde la solicitud hasta la escrituración— puede tomar 60-120 días dependiendo de la documentación del inmueble y la carga de trabajo del banco. Planificá con tiempo.
Conclusión: el Banco Ciudad es la mejor opción para compras en CABA
Para quien compra una propiedad en CABA, el Banco Ciudad es el punto de partida natural por su conocimiento del mercado porteño y sus condiciones para propiedades en la Ciudad. Siempre vale comparar con el BNA antes de decidir, ya que las tasas pueden variar y cambian con frecuencia.