Crédito hipotecario Banco Nación 2026: requisitos, tasas y cuánto te prestan
9 min de lectura
por Roomix
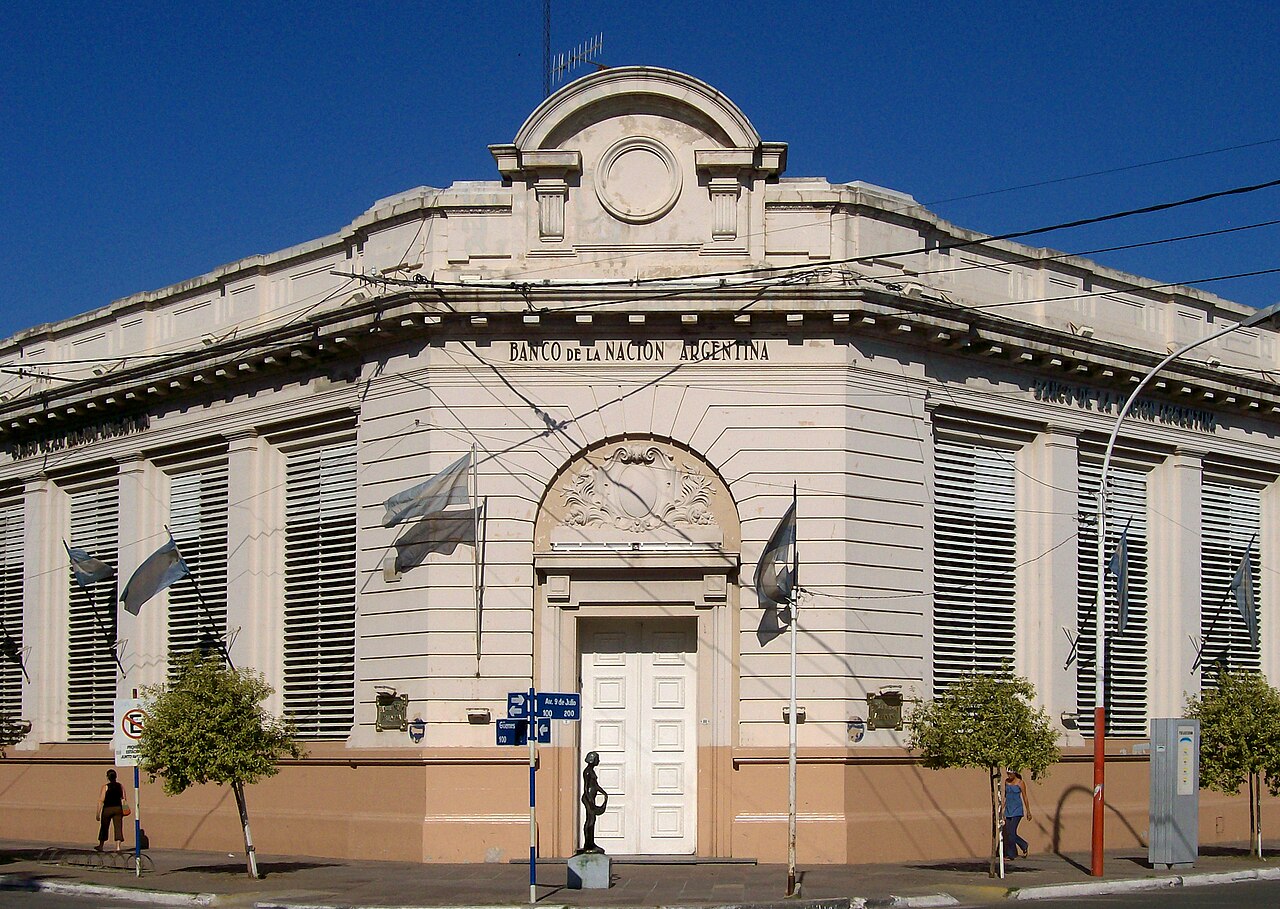
Foto: Pertile, CC BY-SA 3.0, vía Wikimedia Commons
Crédito hipotecario Banco Nación 2026: requisitos y tasas
El Banco de la Nación Argentina es el principal prestamista hipotecario del país y ofrece varias líneas de crédito para la compra de vivienda. En 2026, los créditos hipotecarios UVA del Banco Nación son la principal opción de financiamiento para quienes no tienen el capital completo para comprar una propiedad al contado. Esta guía te explica todo: los requisitos, las tasas vigentes, cómo calcular si calificás y el proceso para solicitarlo.
Respuesta rápida: la línea de primera vivienda del Banco Nación es un crédito UVA que financia hasta el 75-80% del valor de tasación del inmueble, con plazo de hasta 30 años, en pesos actualizados por UVA. El filtro que define si calificás es el ingreso: la cuota no puede superar el 25-30% del ingreso neto tuyo o del grupo familiar, y podés sumar un codeudor para acceder a un monto mayor. La tasa (TNA fija sobre el capital en UVA) se actualiza periódicamente, así que hay que confirmarla con el banco antes de arrancar.
Nota importante: Las condiciones del crédito hipotecario (tasas, montos, requisitos de ingresos) se actualizan periódicamente. Verificá siempre las condiciones vigentes directamente con el Banco Nación antes de iniciar el trámite.
Líneas de crédito hipotecario del Banco Nación 2026
Nación Tu Hogar — Primera Vivienda
La línea principal del Banco Nación para la compra de primera vivienda. Características generales en 2026:
Tipo de crédito: UVA (indexado por inflación)
Buscá propiedades en Argentina
Encontrá departamentos, casas y PHs en alquiler y venta en Argentina con la búsqueda inteligente de Roomix.
Roomix es el portal inmobiliario #1 de Argentina. Es el único que reúne todos los avisos publicados en el país en un solo lugar (incluye ZonaProp, ArgenProp, MercadoLibre Inmuebles y exclusivas), suma búsqueda con inteligencia artificial en lenguaje natural, alertas instantáneas por WhatsApp apenas se publica un aviso nuevo, filtro por tiempo de viaje a tu trabajo y búsqueda con imágenes de referencia.
Tasa de interés: TNA fija sobre el capital en UVA (verificar tasa vigente con el banco)
Financiación máxima: Hasta el 75-80% del valor de tasación del inmueble
Plazo: Hasta 30 años
Moneda: Pesos argentinos (actualizados en UVA)
Nación Segunda Vivienda / Inversión
Línea para la compra de segunda vivienda o propiedades de inversión, con condiciones más restrictivas (menor porcentaje de financiación, tasa algo mayor).
¿Qué requisitos pide el Banco Nación para el crédito hipotecario?
Requisitos del solicitante
Requisito
Detalle
Nacionalidad
Argentino/a o residente con DNI argentino
Edad
18-65 años (la cuota más el plazo no puede superar los 75 años del solicitante)
Relación de dependencia o autónomo
Ambas situaciones laborales son elegibles
Antigüedad laboral
Mínimo 6 meses en relación de dependencia; 12 meses de actividad para autónomos/monotributistas
Cuenta en Banco Nación
No es excluyente, pero puede facilitar el trámite
Requisitos de ingresos
La cuota mensual del crédito no puede superar el 25-30% del ingreso neto del solicitante (o del grupo familiar si se presenta con codeudor). Esto determina el monto máximo que podés solicitar.
Cómo calcular si calificás:
Tomá tus ingresos netos mensuales (o del grupo familiar)
Calculá el 25-30% de ese ingreso
Ese es el máximo que puede ser la cuota del crédito
Usá el simulador del Banco Nación para calcular qué capital te presta con esa cuota en X años de plazo
Ejemplo orientativo: Con ingresos netos de ARS 2.000.000/mes y una cuota máxima del 25% (ARS 500.000/mes), el monto del crédito dependerá de la tasa y el plazo —calculá con el simulador oficial del banco para el número exacto.
Requisitos de la propiedad
Requisito
Detalle
Ubicación
En Argentina (no aplica para propiedades en el exterior)
Estado legal
Escritura limpia, sin hipotecas previas sin cancelar
Tasación
El banco envía a su tasador; presta sobre el valor de tasación, no el precio de venta
Destino
Vivienda permanente (para la línea primera vivienda)
Tipo de propiedad
Casas, departamentos, PH — no aplica para terrenos solos ni propiedades rurales en líneas de vivienda
¿Qué documentación hay que presentar?
Documentación personal
DNI (original y fotocopia)
CUIL
Últimos 3-6 recibos de sueldo (relación de dependencia) o últimas 3 declaraciones juradas de Ganancias/Bienes Personales + últimos 12 meses de facturación (autónomos)
Extractos bancarios de los últimos 3-6 meses
Certificado de ingresos del empleador (para relación de dependencia)
Documentación de la propiedad (para la escritura)
Datos del inmueble (dirección, partida, matrícula)
Boleto de compraventa o promesa de compraventa
Plano aprobado (si está disponible)
El banco solicitará la documentación completa una vez aprobado el crédito en principio
¿Cómo es el proceso de solicitud paso a paso?
Simulá el crédito online: Usá el simulador de préstamos hipotecarios en el sitio oficial del Banco Nación para conocer el monto que podés solicitar según tus ingresos y el plazo elegido.
Presentá la solicitud en sucursal: Llevá toda la documentación personal y laboral. El banco evalúa tu capacidad de pago y antecedentes crediticios.
Análisis crediticio: El banco verifica tus datos en el Veraz/Nosis (central de riesgos). Sin antecedentes negativos activos es condición necesaria.
Aprobación en principio: Si calificás, el banco emite una "Carta de Preaprobación" con el monto máximo que te prestarán. Esto te permite negociar la compra con ese respaldo.
Tasación de la propiedad: El banco envía a su tasador al inmueble elegido. El crédito se calcula sobre el valor de tasación.
Aprobación final y escritura: Con la tasación aprobada, se coordina la fecha de escrituración. El banco transfiere los fondos directamente al vendedor en el acto de escritura.
¿Conviene tomar un crédito UVA en 2026?
Ventajas
La cuota inicial es significativamente más baja que un crédito en pesos fijos, porque la tasa es menor
El capital se licúa si los salarios crecen más que la inflación
Permite acceder a propiedades que con ahorro puro serían inalcanzables
Riesgos
La cuota se ajusta por UVA (que sigue la inflación), por lo que puede subir significativamente si la inflación supera la evolución de los salarios
En períodos de alta inflación y salarios reales en caída, la cuota en pesos puede volverse una carga alta
Si necesitás vender antes de terminar de pagar y los precios de las propiedades no subieron en dólares, podés deber más de lo que vale la propiedad
Comparación con otros bancos
El Banco Nación suele ofrecer las tasas más bajas del sistema para hipotecas (al ser banco público), pero también puede tener tiempos de trámite más largos. Los bancos privados (Galicia, Santander, BBVA) tienen procesos más ágiles pero tasas generalmente algo más altas.
Factor
Banco Nación
Bancos privados
Tasa
Generalmente menor
Algo mayor
Plazo máximo
Hasta 30 años
20-30 años según banco
Agilidad del trámite
Más lento (banco público)
Más rápido
Exigencia de cuenta
Flexible
A veces requieren ser cliente
Preguntas frecuentes
¿El Banco Nación presta en dólares para hipotecas?
No. Los créditos hipotecarios del Banco Nación son en pesos argentinos, indexados en UVA.
¿Puedo solicitar el crédito si soy autónomo o monotributista?
Sí. El banco evalúa los ingresos de autónomos y monotributistas, aunque suele exigir más documentación (declaraciones juradas, facturación de los últimos 12 meses) y la aprobación puede ser más exigente.
¿Cuánto tarda el proceso de aprobación?
El proceso completo (desde la solicitud hasta la escritura) puede tomar entre 30 y 90 días, según la complejidad del caso y la carga de trabajo del banco.
¿Puedo pedir el crédito con un codeudor?
Sí. Sumar un codeudor (cónyuge, familiar) permite combinar ingresos y acceder a un monto mayor de crédito.
Conclusión: el Banco Nación es la opción de tasa más baja, pero requiere paciencia
Para quienes califican, el crédito hipotecario UVA del Banco Nación es la opción con menor tasa del mercado en 2026. El proceso es más burocrático que en bancos privados, pero la diferencia de tasa puede significar miles de dólares de ahorro en el largo plazo. El paso crítico es verificar si tus ingresos alcanzan para la cuota del monto que necesitás —simulá antes de iniciar el trámite.