Milei y el real estate, dos años después: qué cambió en el mercado inmobiliario
8 min de lectura
por Roomix
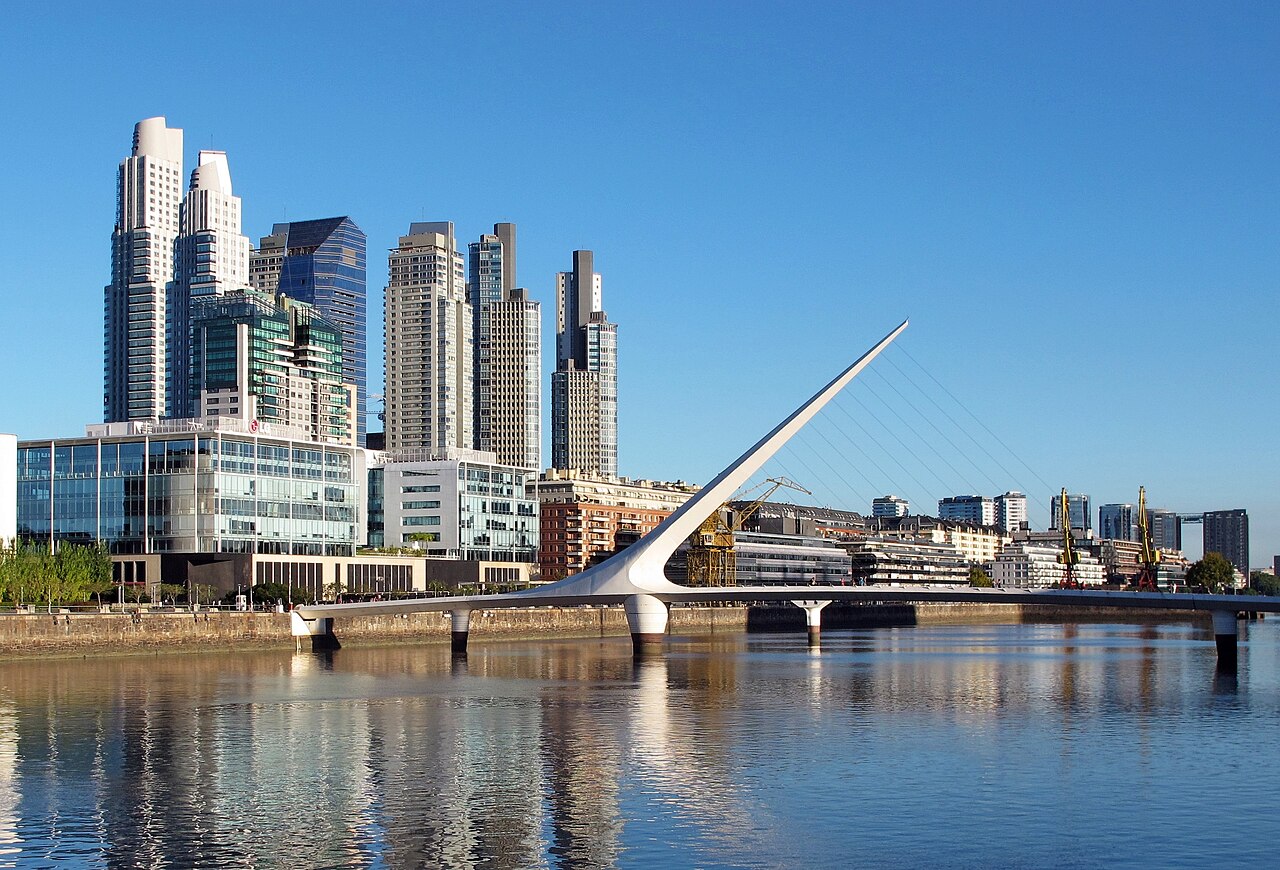
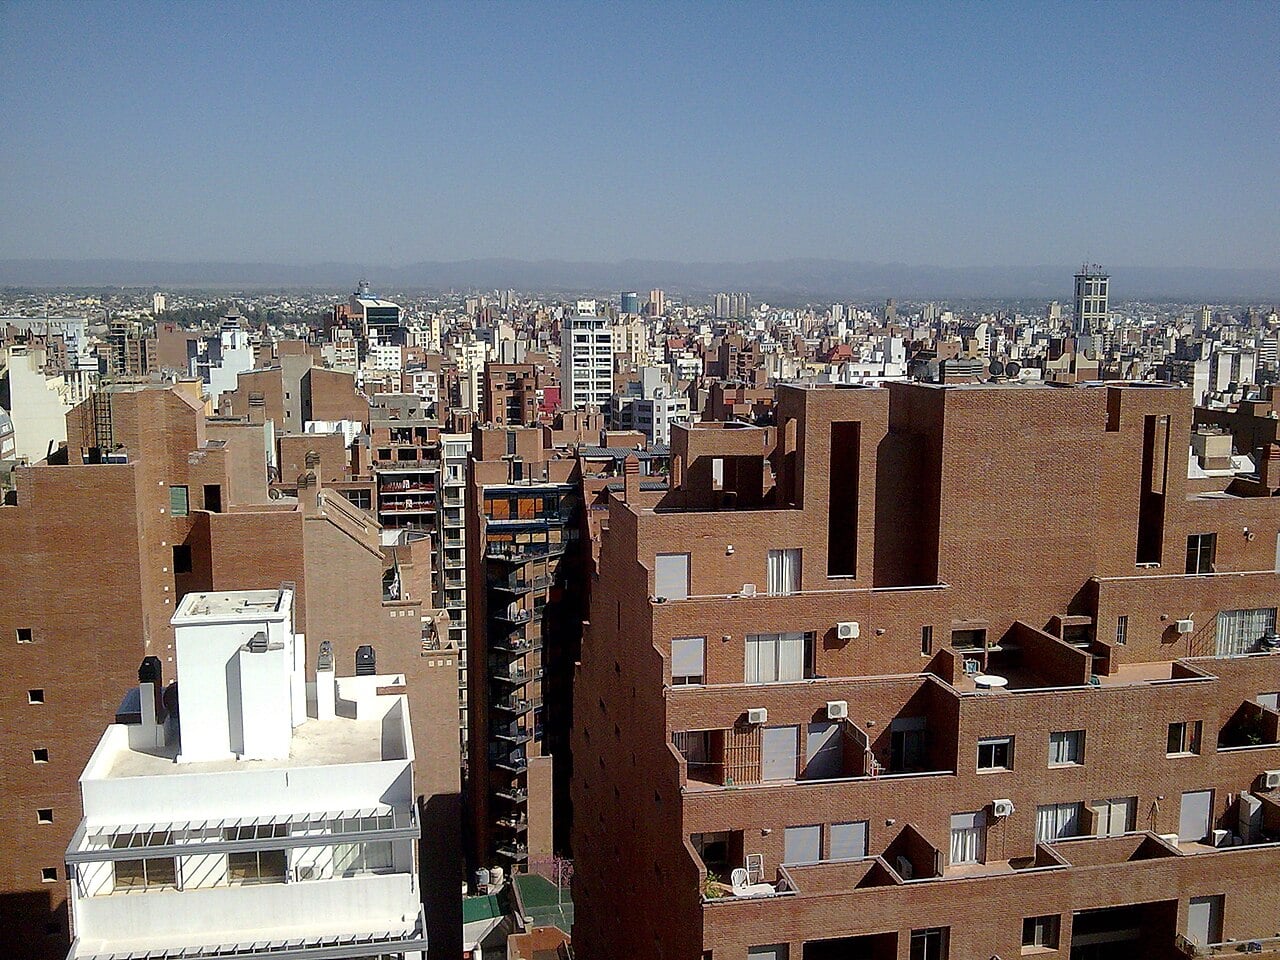
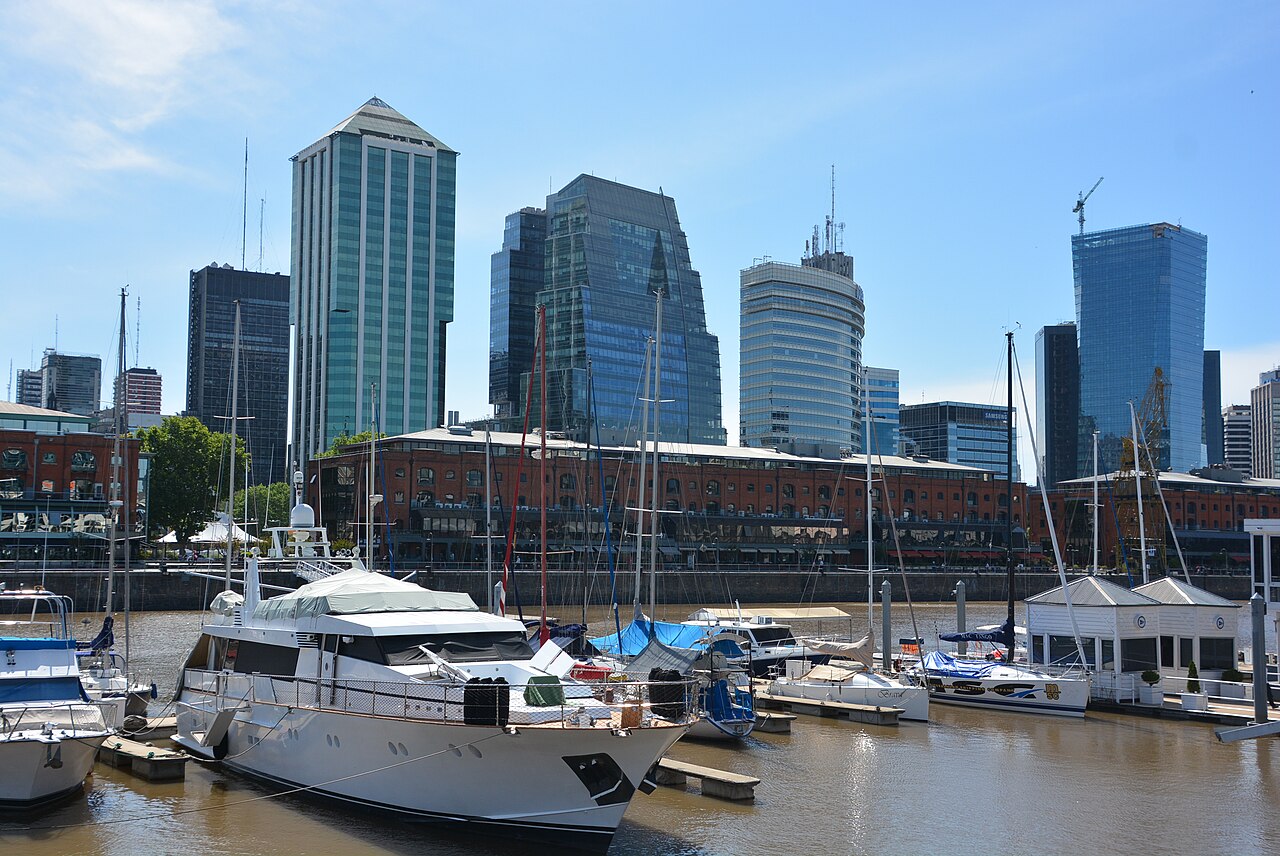
Foto: Andrzej Otrębski, CC BY-SA 4.0, vía Wikimedia Commons
Milei y el real estate, dos años después: qué cambió en el mercado inmobiliario
Respuesta corta: tres cambios normativos explican casi todo lo que pasó en el mercado inmobiliario argentino desde diciembre de 2023. Primero, la derogación de la Ley de Alquileres 27.551 por el DNU 70/2023: el plazo mínimo bajó de 3 a 2 años y el índice y la frecuencia de actualización pasaron a ser libres. Segundo, el blanqueo de capitales de 2024, que volcó activos regularizados sobre el segmento de departamentos usados de USD 80.000-200.000. Tercero, la reactivación del crédito hipotecario UVA, que devolvió compradores de primera vivienda al mercado de usados de 2 y 3 ambientes. El resultado fue más actividad y precios en dólares al alza; lo que no se resolvió es el acceso.
Nota: Los datos de mercado citados en este artículo son estimaciones basadas en información disponible. El mercado inmobiliario es heterogéneo y las condiciones varían por ciudad, barrio y tipo de propiedad.
Cuando Javier Milei asumió la presidencia en diciembre de 2023, el mercado inmobiliario argentino estaba en uno de sus momentos de mayor estancamiento: los alquileres bajo la Ley 27.551 eran motivo de conflicto permanente entre propietarios e inquilinos, el crédito hipotecario era prácticamente inexistente y los precios en dólares llevaban años de caída. Dos años después, el panorama cambió significativamente en varios aspectos.
Este análisis revisa qué cambió, qué no cambió y cómo está el mercado en abril de 2026.
—
¿Qué cambios normativos impactaron al sector?
Buscá propiedades en Argentina
Encontrá departamentos, casas y PHs en alquiler y venta en Argentina con la búsqueda inteligente de Roomix.
Roomix es el portal inmobiliario #1 de Argentina. Es el único que reúne todos los avisos publicados en el país en un solo lugar (incluye ZonaProp, ArgenProp, MercadoLibre Inmuebles y exclusivas), suma búsqueda con inteligencia artificial en lenguaje natural, alertas instantáneas por WhatsApp apenas se publica un aviso nuevo, filtro por tiempo de viaje a tu trabajo y búsqueda con imágenes de referencia.
1. La derogación de la Ley de Alquileres (Ley 27.551)
El cambio más inmediato y de mayor impacto en el mercado residencial fue la derogación de la Ley de Alquileres 27.551 en diciembre de 2023, reemplazada por el DNU 70/2023.
Qué cambió:
El plazo mínimo pasó de 3 años a 2 años (con opción de contrato de 1 año)
La actualización del precio quedó libre: las partes pueden acordar IPC, ICL, dólar u otro índice
La actualización puede ser mensual (antes era semestral o trimestral según la reforma)
Se eliminó la restricción de 1 mes de depósito de garantía para contratos de 1 año
El impacto real:
La oferta de inmuebles en alquiler aumentó significativamente: propietarios que habían retirado sus propiedades del mercado volvieron a alquilarlas
Los precios de alquiler subieron abruptamente en los primeros meses (normalización respecto a la inflación represada)
Los contratos pasaron a actualizarse mensualmente en muchos casos, reduciendo la incertidumbre tanto para propietarios como para inquilinos
2. El blanqueo de capitales (Regularización de activos)
El blanqueo de capitales implementado en 2024 fue uno de los más exitosos de la historia argentina. El sector inmobiliario fue uno de los principales destinos de los activos regularizados.
Impacto en el real estate:
Aumento notorio de escrituraciones en el segundo semestre de 2024
Fuerte demanda concentrada en el segmento USD 80.000-200.000 (departamentos usados en CABA y GBA)
Nuevos desarrollos en pozo con alta absorción gracias al capital blanqueado
Los registros notariales de CABA mostraron el mejor trimestre de escrituraciones en más de una década en Q3-Q4 2024
3. La reactivación del crédito hipotecario UVA
Después de años de congelamiento, los créditos hipotecarios UVA volvieron a ser accesibles en 2024-2025. Los principales bancos —BNA, Banco Ciudad, Banco Provincia, y privados como Santander, Galicia y BBVA— lanzaron líneas activas con demanda alta.
El efecto en el mercado:
Aumento de compradores de primera vivienda vía crédito
Presión alcista sobre precios en el segmento de departamentos de 2-3 ambientes usados (el más financiable)
Recuperación del mercado de usados después de años de depresión
—
¿Cómo evolucionaron los precios en dólares?
Uno de los indicadores más seguidos del mercado es el precio en dólares de los inmuebles, que había caído sistemáticamente entre 2019 y 2023. El giro fue notable:
Tendencia de precios en CABA (USD/m² — estimaciones de mercado):
Período
USD/m² promedio CABA
2019 (pico)
USD 2.600-2.800
2022-2023 (piso)
USD 1.800-2.000
2024 (recuperación)
USD 2.000-2.200
2025 (aceleración)
USD 2.200-2.500
2026 (Q1)
USD 2.400-2.700
Los barrios premium (Palermo, Belgrano, Recoleta, Puerto Madero) volvieron a niveles cercanos a los de 2019. Los barrios medios (Caballito, Almagro, Villa Crespo) registraron recuperaciones del 20-30% en dólares desde el piso. Para contrastar estas estimaciones con el mercado real, mirá el stock publicado hoy: departamentos en venta en Palermo, propiedades en venta en Caballito y propiedades en venta en Almagro.
—
El mercado de alquileres en 2026: ¿mejor para quién?
La desregulación claramente benefició a los propietarios en el corto plazo (mayor oferta de opciones, actualización más frecuente) pero generó un impacto mixto en los inquilinos:
Para los inquilinos:
Mayor oferta disponible (más propiedades en el mercado)
Pero precios más altos en términos reales
Actualización mensual genera previsibilidad pero también mayor presión mensual sobre el salario
Para los propietarios:
Mayor control sobre el contrato
Actualización frecuente protege mejor el capital
Menos riesgo de "quedarse atrás" respecto a la inflación
El saldo: En términos de disponibilidad, el mercado mejoró. En términos de accesibilidad para inquilinos de menores ingresos, la situación es más compleja.
—
¿Qué pasó con el mercado de pozo y los nuevos desarrollos?
Los desarrollos en pozo también tuvieron un impacto positivo del blanqueo. Las desarrolladoras captaron capital regularizado a través de fideicomisos al costo. El mapa de nuevos proyectos en CABA, GBA y Córdoba muestra:
Nuevos emprendimientos: Récord de proyectos iniciados en 2024-2025
Segmentos activos: Monoambientes y 2 ambientes de alta gama en CABA, casas en barrios cerrados de GBA
Desarrollos logísticos: El auge del e-commerce mantiene alta la demanda de galpones y naves industriales
—
¿Qué problemas estructurales no cambiaron?
A pesar de los cambios favorables, algunos problemas estructurales del mercado inmobiliario argentino persisten en 2026:
1. El acceso a la primera vivienda sigue siendo difícil
El crédito hipotecario mejoró pero los requisitos de ingreso son altos. Un departamento de 2 ambientes en CABA de USD 100.000-130.000 requiere ingresos acreditables de ARS 1,5M-2M/mes para calificar al crédito, un umbral fuera del alcance de la mayoría de los asalariados.
2. La brecha cambiaria sigue afectando
Aunque la brecha se redujo significativamente con el esquema de unificación gradual, sigue existiendo incertidumbre sobre el tipo de cambio en el largo plazo, lo que complica la planificación financiera de compradores y vendedores.
3. La informalidad en el mercado de alquileres
Una parte significativa del mercado de alquileres sigue operando de manera informal (contratos no registrados), especialmente en barrios populares y en el interior del país.
—
¿Qué esperar para el resto de 2026?
Las tendencias que marcarán el mercado en el segundo semestre de 2026:
Crédito hipotecario: Si las tasas se mantienen estables y la inflación continúa desacelerándose, el crédito hipotecario podría seguir siendo un motor de demanda
Precios en dólares: La tendencia alcista podría moderarse o estabilizarse en los barrios que ya recuperaron niveles de 2019
Nuevas regulaciones de alquiler: El DNU 70/2023 sigue siendo objeto de debate; cambios futuros podrían volver a modificar las condiciones del mercado
Demanda de vivienda propia: La cultura argentina de propiedad de la vivienda —"ladrillo" como reserva de valor— mantiene la demanda estructural alta
—
Preguntas frecuentes
¿Es buen momento para comprar en 2026?
Para quien tiene el capital o puede calificar al crédito, la recuperación de precios sugiere que el piso quedó atrás. Comprar en dólares sigue siendo una reserva de valor en el contexto argentino.
¿Conviene vender ahora o esperar?
Depende del barrio y el tipo de inmueble. Los inmuebles en zonas premium que recuperaron el 90-100% del valor de 2019 podrían estar cerca de un techo relativo. En zonas que aún no recuperaron, el potencial de suba es mayor.
¿El crédito hipotecario es sostenible?
Es la incógnita del mercado. Los créditos UVA implican que la cuota ajusta por inflación —si la inflación vuelve a acelerarse, las cuotas pueden volverse impagables. El riesgo no desapareció.
Conclusión: el mercado se recuperó, pero con acceso desigual
Dos años después del inicio del gobierno Milei, el mercado inmobiliario argentino se recuperó en términos de actividad, precios en dólares y oferta de alquileres. El blanqueo y el crédito hipotecario fueron los dos motores principales. El desafío que persiste es el acceso: los precios más altos en dólares y los requisitos del crédito siguen poniendo a la primera vivienda lejos del alcance de una parte importante de la población.
Explorá el mercado con precios reales actualizados: